Tài chính - Ngân hàng
30/10/2026 16:41GDP Mỹ tăng mạnh, lạm phát nóng lên: Fed còn lý do trì hoãn tăng lãi suất tháng 12?
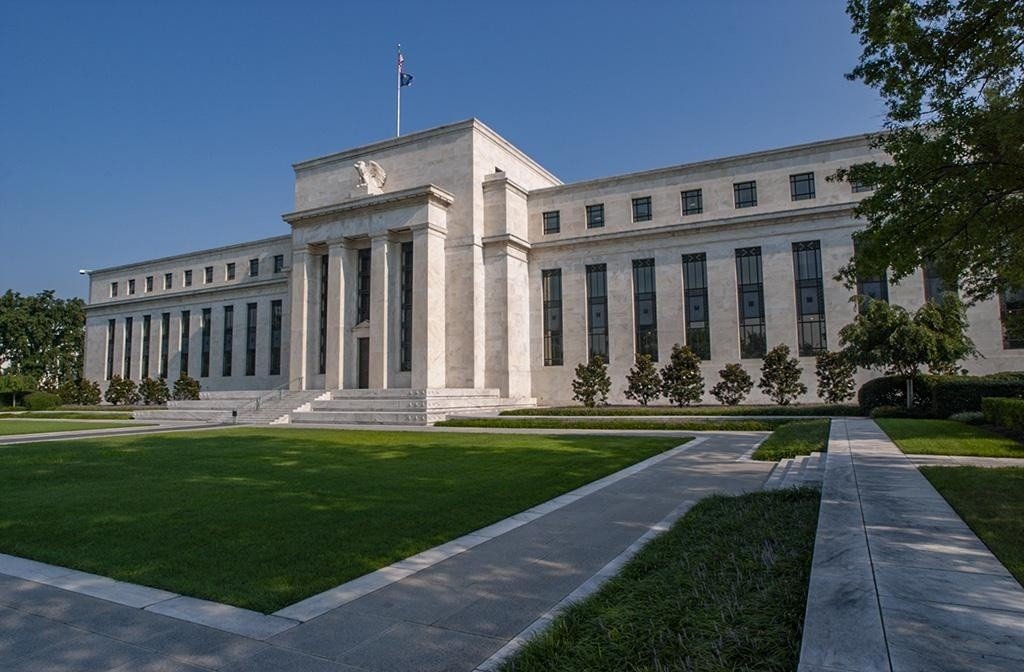 |
| Ảnh: Tony Webster/Wikimedia Commons (CC BY 2.0). |
Tăng trưởng vượt dự báo, áp lực lạm phát gia tăng
Số liệu do Cục Phân tích Kinh tế Mỹ (BEA) công bố ngày 29/10 cho thấy, GDP thực của Mỹ tăng 3,4% trong quý III/2026 nếu quy đổi tốc độ tăng của quý này ra cả năm, cao hơn mức 2,2% của quý II và vượt dự báo 3,2% trong khảo sát trước đó của Reuters. Đây là tốc độ tăng trưởng nhanh nhất của kinh tế Mỹ trong một năm qua.
Động lực tăng trưởng đến từ tiêu dùng, đầu tư doanh nghiệp và chi tiêu chính phủ. Trong đó, tiêu dùng cá nhân tăng 3,8% tính theo tốc độ cả năm, tương đương quý trước. Đáng chú ý, đầu tư thiết bị của doanh nghiệp tăng tới 20,9% theo cùng cách tính, mức cao nhất kể từ quý III/2020, đóng góp 1,16 điểm phần trăm vào tăng trưởng GDP. Đóng góp chủ yếu đến từ máy tính và thiết bị xử lý thông tin, phản ánh làn sóng đầu tư mạnh vào AI.
Bên cạnh đó, chi tiêu chính phủ tăng 5,3%, trong khi hoạt động bổ sung hàng tồn kho đóng góp 1,61 điểm phần trăm vào tăng trưởng (lượng hàng tồn kho đã liên tục sụt giảm trong 5 quý trước đó). Tuy nhiên, tác động tích cực từ các yếu tố này bị giảm bớt một phần do xuất khẩu sụt giảm trong khi nhập khẩu tăng lên. Nhập khẩu tăng đã kéo giảm 2,64 điểm phần trăm tốc độ tăng trưởng GDP trong quý III.
Sức chống chịu của kinh tế Mỹ càng đáng chú ý trong bối cảnh giá năng lượng và chi phí vay vốn vẫn cao. Tuy nhiên, tăng trưởng mạnh cũng khiến nhiệm vụ kiểm soát lạm phát của Fed thêm phức tạp.
Theo một báo cáo khác công bố cùng ngày của BEA, chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) tăng 0,5% trong tháng 9, cao hơn mức 0,3% của tháng 8. So với cùng kỳ năm trước, PCE tăng 3,6%, so với mức 3,4% của tháng trước đó. PCE lõi, loại trừ thực phẩm và năng lượng, tăng 0,3% so với tháng trước và 3,1% so với cùng kỳ.
Các chỉ số này tiếp tục cao hơn đáng kể mục tiêu lạm phát 2% của Fed. Đặc biệt, PCE lõi tăng 3,1% so với cùng kỳ năm trước cho thấy áp lực giá cả không chỉ đến từ năng lượng.
Những dữ liệu này xuất hiện chỉ một ngày sau khi Fed quyết định giữ nguyên lãi suất ở mức 3,75–4,00% trong cuộc họp ngày 28/10. Chủ tịch Fed Kevin Warsh trước đó đánh giá kinh tế Mỹ tăng trưởng mạnh nhưng chưa có dấu hiệu quá nóng rõ rệt từ phía cầu, đồng thời nhấn mạnh cần thêm thông tin để xác định hướng chính sách phù hợp.
Sức mua chững lại, Fed đứng trước lựa chọn khó
Tuy nhiên, kết quả GDP và PCE mới nhất tiếp tục củng cố cơ sở để Fed cân nhắc tăng lãi suất trong tháng 12. Theo công cụ FedWatch của CME ghi nhận trong ngày 29/10, thị trường vẫn đánh giá khả năng Fed tăng lãi suất trong cuộc họp tới ở mức trên 80%, gần như không thay đổi sau khi các dữ liệu kinh tế được công bố ngày 29/10.
Đằng sau mức tăng trưởng GDP ấn tượng, các dữ liệu tháng cuối quý III lại cho thấy dấu hiệu suy yếu đáng chú ý của tiêu dùng hộ gia đình, lĩnh vực chiếm hơn hai phần ba hoạt động kinh tế Mỹ.
Theo BEA, chi tiêu tiêu dùng danh nghĩa tăng 0,5% trong tháng 9, giảm tốc so với mức 0,9% của tháng 8. Tuy nhiên, sau khi điều chỉnh theo lạm phát, chi tiêu thực tế gần như không tăng, so với mức tăng 0,5% của tháng trước. Thu nhập khả dụng thực tế cũng giảm 0,3%, sau khi không thay đổi trong tháng 8.
Đáng chú ý, tỷ lệ tiết kiệm cá nhân giảm từ 4,0% trong tháng 8 xuống 3,8% trong tháng 9, phản ánh dư địa tài chính của các hộ gia đình đang thu hẹp. Diễn biến này đặt ra câu hỏi liệu tốc độ tăng tiêu dùng mạnh trong quý III có thể duy trì trong quý IV hay không.
Bên cạnh đó, tăng trưởng tiêu dùng đang có dấu hiệu phân hóa. Theo Reuters, các hộ gia đình thu nhập cao tiếp tục đóng vai trò quan trọng trong thúc đẩy chi tiêu, một phần nhờ tài sản gia tăng cùng đà phát triển của thị trường chứng khoán và lĩnh vực AI. Trong khi đó, người lao động có thu nhập thấp hơn chịu sức ép từ giá cả tăng nhanh, khi tiền lương có thời điểm không theo kịp lạm phát.
Như vậy, tăng trưởng GDP cao chưa đồng nghĩa sức mua được cải thiện đồng đều. Khi tiêu dùng phụ thuộc nhiều hơn vào nhóm thu nhập cao, còn đầu tư công nghệ trở thành động lực nổi bật, nền kinh tế cũng dễ tổn thương nếu giá cổ phiếu giảm hoặc doanh nghiệp điều chỉnh kế hoạch đầu tư.
“Một nền kinh tế ngày càng phụ thuộc vào giá trị tài sản trên thị trường chứng khoán và các dự án công nghệ quy mô lớn cũng phải đối mặt với những rủi ro nếu giá cổ phiếu sụt giảm hoặc các kế hoạch đầu tư không đạt được kỳ vọng”, ông Sung Won Sohn, Giáo sư tài chính và kinh tế tại Đại học Loyola Marymount, nhận định.
Sự trái chiều giữa tăng trưởng GDP mạnh và những tín hiệu suy yếu cuối quý cũng phần nào lý giải phản ứng của thị trường tài chính Mỹ ngày 29/10. Theo Reuters, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm giảm 10,6 điểm cơ bản xuống 4,939%; lợi suất kỳ hạn 2 năm giảm 13,3 điểm cơ bản xuống 4,602%. Chỉ số USD giảm 0,23% xuống còn 101,88 điểm, còn chứng khoán Mỹ đồng loạt đi xuống.
Dù chưa loại bỏ các yếu tố khiến Fed phải thận trọng, song các dữ liệu mới nhất cũng tạo thêm cơ sở để tăng lãi suất trong tháng 12. Ông Joseph Brusuelas, chuyên gia kinh tế trưởng tại RSM, nhận định sự kết hợp giữa thị trường lao động gần như toàn dụng, đầu tư vốn tăng mạnh và lạm phát cao đang cung cấp thêm bằng chứng để Fed hành động nhằm khôi phục ổn định giá cả.
“Nếu Fed đang tìm kiếm thêm thông tin để xác định lý do cần hành động nhằm khôi phục sự ổn định giá cả, họ có thể tìm thấy câu trả lời trong hàng loạt số liệu về chi tiêu tăng trưởng mạnh mẽ, đầu tư tư nhân ngoài lĩnh vực nhà ở tăng vọt lên mức đặc biệt cao và các số liệu lạm phát đang tiếp tục nóng lên”, chuyên gia này nhận định.
Bài đọc nhiều