Quốc tế
22/10/2026 16:41Châu Âu liệu có đối mặt vòng xoáy nợ công - ngân hàng?
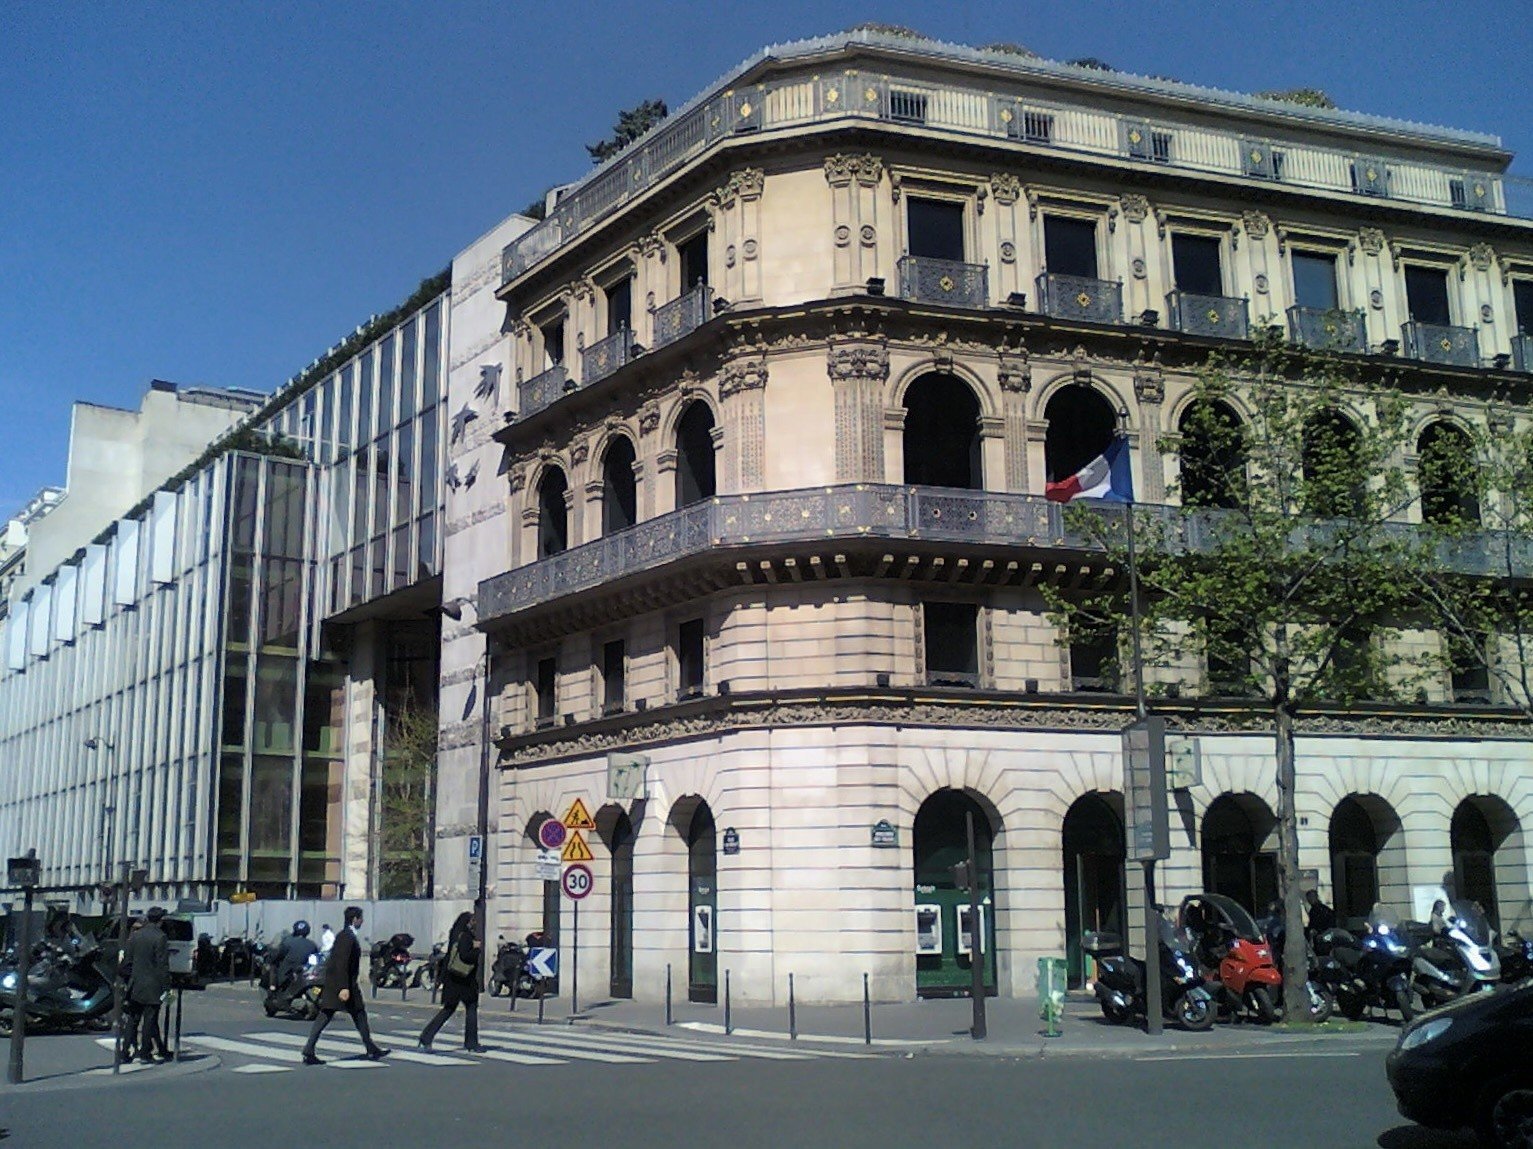 |
| Trụ sở BNP Paribas tại Paris. Ảnh: Tangopaso/Wikimedia Commons. |
Áp lực từ trái phiếu chính phủ lên các ngân hàng
Thị trường trái phiếu châu Âu tiếp tục trải qua những biến động đáng chú ý. Lợi suất trái phiếu chính phủ Pháp kỳ hạn 10 năm (OAT) – loại trái phiếu tham chiếu trên thị trường – ngày 21/10 đã chạm mức 5% lần đầu tiên kể từ tháng 7/2002, tăng 8 điểm cơ bản trong phiên giao dịch. Tính từ đầu tuần, lợi suất OAT đã tăng hơn 20 điểm cơ bản, trong khi chênh lệch lợi suất so với trái phiếu Đức cùng kỳ hạn lên khoảng 150 điểm cơ bản, phản ánh sự gia tăng phần bù rủi ro mà nhà đầu tư yêu cầu đối với nợ công Pháp.
Diễn biến này xuất hiện trong bối cảnh Pháp đối mặt thách thức tài khóa, bất ổn chính trị và làn sóng biểu tình, trong khi giá năng lượng tăng cao tiếp tục gây sức ép lên thị trường trái phiếu toàn cầu. Điều đáng lo ngại không chỉ là chi phí vay nợ của chính phủ tăng, mà còn là khả năng những biến động này ảnh hưởng đến hệ thống ngân hàng.
Theo phân tích của Reuters công bố ngày 21/10, dựa trên dữ liệu của Cơ quan Ngân hàng châu Âu (EBA), các ngân hàng khu vực đồng euro nắm giữ ròng khoảng 4.300 tỷ euro (tương đương 4.800 tỷ USD) trái phiếu chính phủ vào cuối tháng 6/2026, gấp đôi quy mô thời kỳ khủng hoảng nợ công trước đây.
Khi lợi suất tăng, giá trái phiếu chính phủ giảm, khiến các ngân hàng có nguy cơ chịu tổn thất đối với danh mục đầu tư, đặc biệt trong trường hợp phải bán trái phiếu để đáp ứng nhu cầu thanh khoản.
Trong cuộc khủng hoảng nợ công châu Âu hơn một thập kỷ trước, cơ chế này từng tạo ra vòng xoáy bất lợi: nợ công suy yếu làm tổn hại bảng cân đối kế toán ngân hàng; ngược lại, việc chính phủ phải hỗ trợ ngân hàng càng làm tăng gánh nặng ngân sách. Đây chính là vòng xoáy rủi ro giữa nợ công và ngân hàng đang được thị trường nhắc lại.
Những lo ngại đã phản ánh vào giá cổ phiếu. Reuters ghi nhận cổ phiếu ngân hàng châu Âu giảm khoảng 10% trong sáu tuần qua, mạnh gấp năm lần mức giảm của thị trường chung. Riêng ba ngân hàng lớn nhất Pháp giảm khoảng 17% trong cùng thời gian này.
Tuy nhiên, áp lực không chỉ đến từ nguy cơ tổn thất từ danh mục đầu tư. Lợi suất trái phiếu chính phủ tăng còn có thể tác động trực tiếp hơn đến các ngân hàng thông qua việc đẩy chi phí huy động vốn lên cao, bởi lãi suất vay vốn của ngân hàng thường cao hơn lãi suất vay của chính phủ. Với các ngân hàng Pháp, những tổ chức phát hành nợ trên thị trường vốn bán buôn lớn nhất EU, tác động này có thể tích tụ theo thời gian qua mỗi lần tái cấp vốn.
Bộ đệm vốn tốt hơn, nhưng rủi ro chưa biến mất
Theo dữ liệu của EBA, bộ đệm vốn của các ngân hàng tăng nhanh hơn quy mô nắm giữ trái phiếu chính phủ, khiến tỷ lệ giữa giá trị trái phiếu chính phủ nắm giữ và lượng vốn có khả năng hấp thụ tổn thất giảm xuống dưới 2,5 lần, so với 2,7 lần năm 2013. Nói cách khác, khả năng chống chịu và hấp thụ tổn thất của các ngân hàng châu Âu hiện đã cải thiện đáng kể.
Các ngân hàng khu vực đồng euro cũng giảm mức độ tập trung vào trái phiếu chính phủ trong nước (quốc gia nơi ngân hàng đặt trụ sở). Tỷ trọng này trong tổng danh mục trái phiếu chính phủ đã giảm từ trên 50% năm 2013 xuống 41% vào giữa năm 2026, giúp hạn chế sự phụ thuộc trực tiếp vào tình hình tài khóa của một quốc gia.
Một thay đổi quan trọng khác nằm ở phương thức kế toán. Tỷ trọng trái phiếu được ghi nhận theo giá gốc phân bổ đã tăng lên khoảng 60%. Cách hạch toán này giúp ngân hàng tránh phải phản ánh ngay toàn bộ biến động giá thị trường thành tổn thất kế toán. Cụ thể, bằng cách phân loại trái phiếu là tài sản tài chính “nắm giữ đến ngày đáo hạn” và hạch toán theo giá gốc phân bổ, các ngân hàng có thể tránh phải ghi nhận những khoản lỗ do giá thị trường giảm làm suy giảm vốn, trừ trường hợp buộc phải bán số trái phiếu này
Theo ông Simon Ainsworth, chuyên gia phân tích ngân hàng cấp cao tại Moody’s Ratings, rủi ro phải bán trái phiếu trong tình huống như vậy đã giảm bớt do các ngân hàng hiện ít phụ thuộc hơn vào nguồn vốn ngắn hạn. “Các ngân hàng hiện có nền tảng vững chắc hơn so với trước đây, nhưng điều đó không có nghĩa là họ hoàn toàn miễn nhiễm với rủi ro”, ông Simon Ainsworth nhận định.
Nhưng vấn đề không chỉ nằm ở khả năng hấp thụ tổn thất, mà còn ở niềm tin nhà đầu tư. Bà Maria Rivas, chuyên gia phân tích tại Morningstar DBRS, cho rằng vấn đề then chốt đối với các ngân hàng là cách nhà đầu tư đánh giá những danh mục tài sản có các khoản lỗ chưa thực hiện, bất kể các khoản lỗ này được xử lý như thế nào theo quy định kế toán.
“Nếu đây chỉ là tình trạng tạm thời, tác động đến tâm lý nhà đầu tư sẽ không đáng kể. Tuy nhiên, nếu tình trạng này kéo dài, nó có thể làm gia tăng nhận thức của nhà đầu tư về rủi ro”, bà Maria Rivas nói.
Diễn biến tại Pháp chưa đủ để khẳng định khu vực đồng euro đang tiến tới một vòng xoáy nợ công - ngân hàng mới. Nhưng nếu lợi suất tiếp tục tăng cao, chi phí huy động vốn và áp lực định giá tài sản có thể cùng lúc gia tăng tại nhiều nước thành viên, đặt khả năng chống chịu của các ngân hàng trước một phép thử đáng kể.
Bài đọc nhiều