Tài chính - Ngân hàng
19/10/2026 15:20VN-Index giảm 4 tuần, dòng tiền tìm cơ hội ở đâu?
VN-Index kết thúc bốn tuần gần đây đều giảm điểm, trong khi thanh khoản suy yếu và khối ngoại bán ròng. Các chuyên gia chứng khoán đặt vùng 1.650 điểm vào trọng tâm theo dõi, đồng thời khuyến nghị nhà đầu tư lựa chọn cổ phiếu theo kết quả kinh doanh thay vì chạy theo sóng ngành.
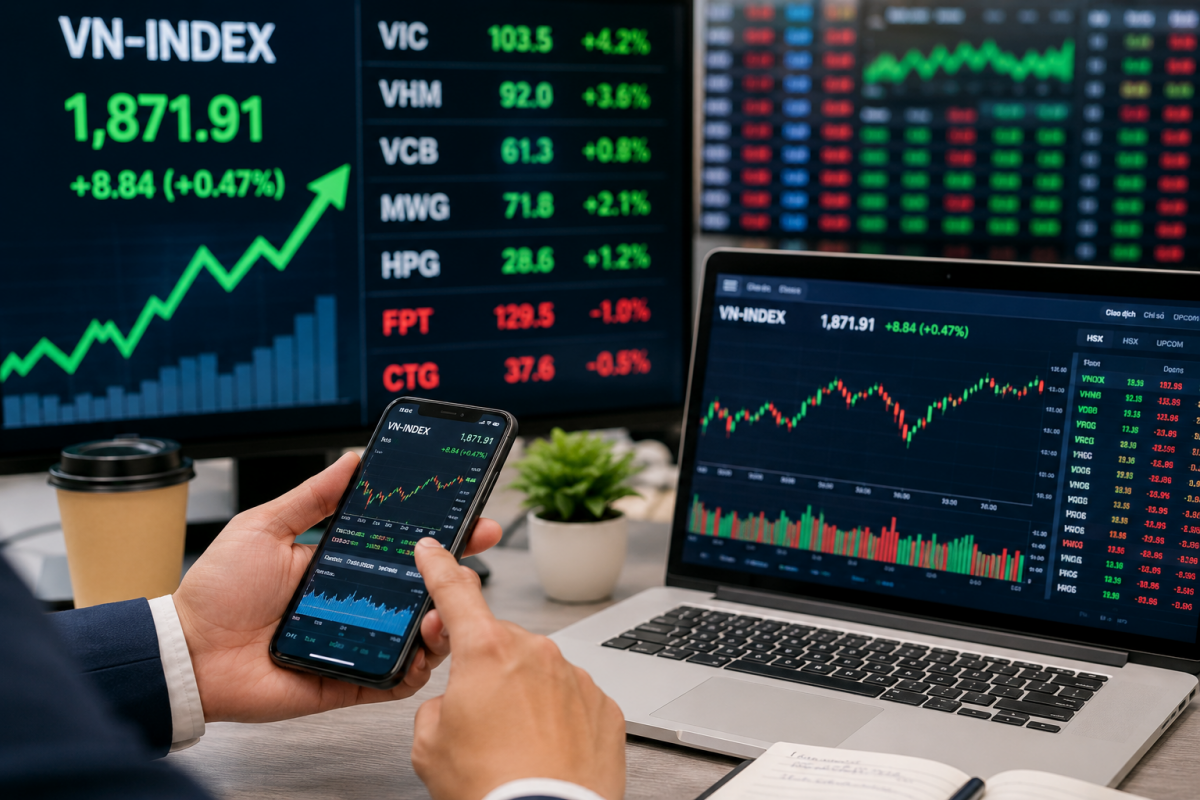 |
| Các chuyên gia chứng khoán đặt vùng 1.650 điểm vào trọng tâm theo dõi (Ảnh minh hoạ) |
Chỉ số giảm, cổ phiếu phân hóa
Kết thúc tuần giao dịch 12-16/10, VN-Index mất 29,18 điểm, tương đương 1,68%, xuống 1.705,91 điểm. Đây là tuần giảm thứ tư liên tiếp của chỉ số. Tính từ đầu năm, VN-Index giảm 4,4%, trong khi chỉ số chứng khoán toàn cầu tăng 11,2%.
Áp lực lên chỉ số tập trung ở một số cổ phiếu vốn hóa lớn. VIC làm VN-Index giảm 16,9 điểm, VHM lấy đi thêm 8,5 điểm. Trong khi VN30 giảm 0,96%, chỉ số Midcap tăng 0,38% và Smallcap tăng 0,19%. Nhóm cổ phiếu nhỏ hồi phục hai tuần liên tiếp.
Sự khác biệt còn thể hiện ở từng ngành. Nhóm đầu tư công tăng, xây dựng và vật liệu xây dựng tăng 3,7%, bất động sản dân cư tăng 3%, chứng khoán tăng 2,4%. Ở chiều ngược lại, dầu khí giảm 6,7%, nhóm Vingroup giảm 5,3% và bảo hiểm giảm 4,6%. Dù vậy, tỷ lệ nhóm cổ phiếu đi lên chỉ còn 37,5%, so với 58,5% của tuần trước.
Đáng chú ý, giá trị giao dịch bình quân toàn thị trường giảm 27,3%, xuống 14.576 tỷ đồng. Thanh khoản khớp lệnh giảm 13,8%, còn 12.261 tỷ đồng. Từ đầu tháng 10, thanh khoản bình quân đạt 17.780 tỷ đồng, thấp hơn 52% so với cùng kỳ. MBS nhận định dòng tiền thận trọng khiến thanh khoản lùi về mức thấp nhất kể từ đầu năm.
Cùng thời điểm, nhà đầu tư nước ngoài bán ròng. Giá trị bán ròng trong tuần đạt 3.141 tỷ đồng, nâng tổng mức bán ròng từ đầu tháng 10 lên 17.210 tỷ đồng. Lũy kế từ đầu năm, khối ngoại bán ròng 115.503 tỷ đồng, tương đương khoảng 4,4 tỷ USD. Năm 2025, giá trị bán ròng của nhóm này đạt 135.329 tỷ đồng. Đây cũng là năm bán ròng thứ ba liên tiếp của khối ngoại.
Ở từng mã, khối ngoại mua ròng MBB 230 tỷ đồng, PVT 95 tỷ đồng và HPG 51 tỷ đồng; bán ròng VIC 417 tỷ đồng, TCB 282 tỷ đồng và VIX 214 tỷ đồng. Trong khi đó, hoạt động tự doanh của công ty chứng khoán ghi nhận mua ròng VPB 1.024 tỷ đồng, FRT 276 tỷ đồng, HPG 93 tỷ đồng; bán ròng TCB 374 tỷ đồng, MCH 153 tỷ đồng và FPT 148 tỷ đồng.
Theo MBS, trong một tháng gần đây, VN-Index giảm 5,8%, trong khi nhóm chứng khoán giảm 9%, dầu khí giảm 10,3%, công nghệ giảm 11,8%. Ngược lại, nhóm ô tô và phụ tùng tăng 6,2%, logistics tăng 5,2% và dệt may tăng 3,7%.
Thị trường quốc tế cũng biến động. Chứng khoán toàn cầu giảm 1,6% trong tuần. Tại Mỹ, Nasdaq giảm 4,5%, S&P 500 giảm 1,9%, trong khi Dow Jones tăng 0,7%. Chứng khoán Hàn Quốc giảm 14,5% và Indonesia giảm gần 15%.
Giá dầu cũng là yếu tố được MBS theo dõi. Dầu Brent có thời điểm chạm 110 USD/thùng, trước khi chốt tuần ở 109,86 USD/thùng. MBS nhận định giá năng lượng tăng tạo sức ép đối với chi phí đầu vào, lạm phát nhập khẩu và dư địa nới lỏng chính sách tiền tệ. Theo số liệu được MBS sử dụng, CPI bình quân chín tháng đạt 4,52%, riêng tháng 9 ở mức 5,08%.
Vùng 1.650 điểm và lựa chọn từ lợi nhuận quý III
Bước vào tuần 19-23/10, MBS đặt câu hỏi liệu VN-Index sẽ kiểm tra vùng hỗ trợ 1.650 điểm hay hình thành nhịp hồi phục kỹ thuật. Đây là khu vực đáy tháng 7/2026, được đơn vị nghiên cứu xác định là vùng hỗ trợ sau khi chỉ số đánh mất mốc 1.720 điểm của tháng 8.
Báo cáo chỉ ra VN-Index vừa trải qua bảy phiên giảm liên tiếp rồi hồi phục trong phiên cuối tuần. Đây là lần thứ ba trong năm xuất hiện chuỗi giảm bảy phiên; ở hai lần trước, chỉ số đều tăng trong hai phiên kế tiếp. Trên đồ thị tuần, đây cũng là lần thứ ba VN-Index giảm bốn tuần liên tiếp. Sau hai lần trước, thị trường đều hồi phục trong hai tuần tiếp theo.
Tuy nhiên, MBS đồng thời lưu ý yếu tố mùa vụ. Thống kê mười năm cho thấy VN-Index giảm bình quân hơn 2% trong tháng 10; bốn năm liên tiếp kể từ 2022, thị trường đều giảm điểm trong tháng này. Theo MBS, tháng 10 có hiệu suất kém nhất năm, trong khi tháng 11 đứng thứ hai về hiệu suất tích cực.
Ở góc độ kinh tế vĩ mô, báo cáo ghi nhận GDP quý III/2026 tăng 9,95%, đưa tăng trưởng chín tháng lên 9,01%. MBS dẫn dự báo của UOB về tăng trưởng GDP Việt Nam năm 2026 ở mức 9,2%, cao hơn dự báo trước đó là 8,5%. Cùng với đó, báo cáo đề cập yêu cầu triển khai các giải pháp giảm lãi suất cho vay từ 1,5% đến 2% đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Trên thị trường tiền tệ, trong tuần 12-16/10, Ngân hàng Nhà nước bơm ròng 8.200 tỷ đồng qua nghiệp vụ thị trường mở. Lãi suất liên ngân hàng qua đêm kết thúc tuần ở 4,35%, giảm 0,15 điểm phần trăm so với cuối tuần trước. MBS ghi nhận lãi suất các kỳ hạn từ một tuần đến một tháng dao động trong khoảng 3,23%–5,45%.
Mùa báo cáo tài chính quý III/2026 đã bắt đầu, nhưng kết quả đầu tiên chủ yếu thuộc về doanh nghiệp quy mô nhỏ và phân hóa mạnh giữa các ngành. MBS cho rằng, trong điều kiện thanh khoản suy yếu, thông tin lợi nhuận chưa đủ tạo hiệu ứng lan tỏa toàn thị trường. Tác động nhiều khả năng tập trung ở từng cổ phiếu có tăng trưởng lợi nhuận tốt; nhà đầu tư cần chờ thêm số liệu từ ngân hàng và doanh nghiệp vốn hóa lớn.
Ở nhóm ngân hàng, MBS dự báo lợi nhuận trước thuế quý III của VCB đạt 14.567 tỷ đồng, tăng 30% so với cùng kỳ; lũy kế chín tháng đạt 43.789 tỷ đồng, tăng 32%. Đối với STB, đơn vị nghiên cứu dự báo lợi nhuận trước thuế quý III khoảng 1.800 tỷ đồng, giảm 50,8% so với cùng kỳ, trong bối cảnh chi phí trích lập dự phòng tiếp tục tăng so với cùng kỳ.
Với VHM, MBS kỳ vọng hoạt động bán hàng tại Global Gate Hạ Long và Sài Gòn Park mang lại giá trị bán buôn khoảng 40.000–50.000 tỷ đồng trong quý III. Lợi nhuận ròng chín tháng được dự báo khoảng 65.000 tỷ đồng, vượt kế hoạch cả năm.
MBS cũng ghi nhận 27 cổ phiếu Việt Nam có mặt trong danh sách FTSE Global All-Cap. Tuy nhiên, mức biến động giá giữa các mã khác nhau đáng kể. Trong tuần, HPG tăng 4%, VPB tăng 2,9%, VCB tăng 0,4%, trong khi VIC giảm 4,7%, VHM giảm 7,6% và STB giảm 6,7%.
Về chiến lược giao dịch trong tuần, MBS khuyến nghị nhà đầu tư loại bỏ cách mua theo chỉ số chung hoặc chạy theo sóng ngành trong tháng 10. Thay vào đó, đơn vị nghiên cứu đề xuất tái cơ cấu danh mục sang những cổ phiếu có lợi nhuận quý III tăng trưởng từ hoạt động cốt lõi, hoặc các nhóm đã điều chỉnh sâu về vùng hỗ trợ và bắt đầu thu hút dòng tiền bắt đáy.