

Kinh tế
19/11/2026 15:21TP. Hồ Chí Minh: Tín dụng nhà ở xã hội tăng trưởng 36%
Đến cuối tháng 10/2026, tổng dư nợ cho vay bất động sản đối với lĩnh vực nhà ở xã hội, khu công nghiệp – khu chế xuất (KCN-KCX) và du lịch (gồm nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng) đạt 112,6 nghìn tỷ đồng, chiếm khoảng 7% tổng dư nợ tín dụng bất động sản trên địa bàn TP. Hồ Chí Minh.
Đây cũng là ba lĩnh vực không tính dư nợ cho vay vào tín dụng bất động sản trong năm 2026, nhằm thực hiện mục tiêu bảo đảm an sinh xã hội và tăng trưởng kinh tế bền vững; tạo điều kiện phát triển ngành du lịch, hạ tầng KCN-KCX, thúc đẩy hoạt động sản xuất kinh doanh theo định hướng của Đảng, Chính phủ về phát triển du lịch, thu hút và sử dụng hiệu quả nguồn vốn đầu tư nước ngoài.
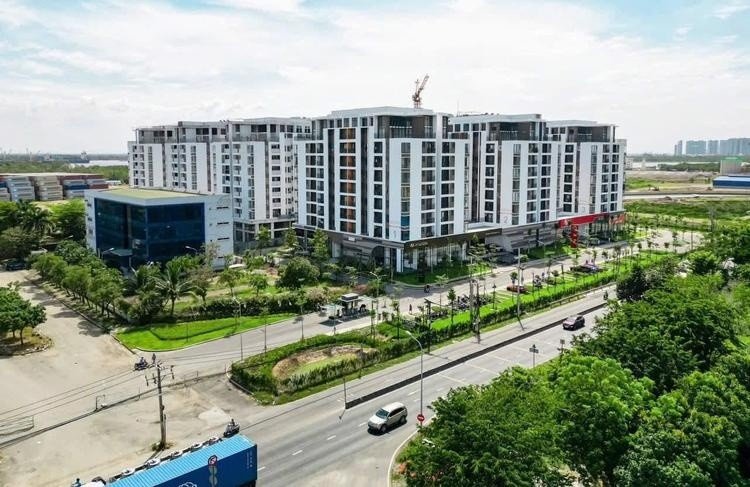 |
| Ảnh minh họa, nguồn: Chủ đầu tư dự án Nhà ở xã hội Thủ Thiêm Green House |
Kết quả hoạt động tín dụng bất động sản đối với ba lĩnh vực này trên địa bàn TP. Hồ Chí Minh cụ thể như sau:
Thứ nhất, dư nợ cho vay nhà ở xã hội đạt 5.873 tỷ đồng, tăng 36% so với cuối năm 2025 và tăng 39% so với cùng kỳ.
Kết quả tích cực này gắn liền với việc các ngân hàng thương mại (NHTM) nói chung và các NHTM trên địa bàn TP. Hồ Chí Minh nói riêng tiếp tục thực hiện tốt các chính sách phát triển nhà ở xã hội của Chính phủ (Nghị quyết 33/NQ-CP) và các quy định của NHNN về tín dụng, lãi suất cho vay nhà ở xã hội. Trong đó, cho vay xây dựng, cải tạo nhà ở xã hội để bán, cho thuê, cho thuê mua đạt 3.508 tỷ đồng; cho vay mua, thuê, thuê mua nhà ở xã hội đạt 2.364 tỷ đồng.
Thứ hai, dư nợ cho vay bất động sản để phát triển hạ tầng KCN-KCX đạt 78.868 tỷ đồng, tăng 2,24% so với cuối năm 2025 và tăng 11,1% so với cùng kỳ. Trong đó, cho vay xây dựng, cải tạo, thuê cơ sở hạ tầng, công trình xây dựng trong KCN-KCX để chuyển nhượng, cho thuê, cho thuê lại có mức tăng trưởng cao hơn, đạt 18,2%, với dư nợ 70.558 tỷ đồng, chiếm 89,4% tổng dư nợ cho vay bất động sản KCN-KCX.
Thứ ba, dư nợ cho vay nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng đạt 27.847 tỷ đồng, giảm 15,7% so với cuối năm 2025 và giảm 9,6% so với cùng kỳ.
Các cơ chế, chính sách cùng với giải pháp của ngành Ngân hàng tiếp tục hỗ trợ phát triển nhà ở xã hội, góp phần bảo đảm an sinh xã hội, đồng thời tạo điều kiện phát triển ngành du lịch và hạ tầng KCN-KCX. Tuy nhiên, xu hướng tăng trưởng bền vững với yêu cầu phát triển KCN-KCX xanh, hiện đại, cũng như đưa du lịch trở thành ngành kinh tế mũi nhọn, sẽ tác động tích cực đến sự phát triển của các lĩnh vực này và hiệu quả hoạt động tín dụng ngân hàng trong trung và dài hạn.