

Tin hot
30/10/2026 14:21Cạm bẫy kiếm tiền trực tuyến: Mất tiền, tiếp tay cho tội phạm
Muôn kiểu cạm bẫy kiếm tiền trên không gian mạng
Một trong những thủ đoạn đáng lo ngại hiện nay là dụ dỗ học sinh, sinh viên và người trẻ mở tài khoản ngân hàng để nhận hoa hồng. Trên mạng xã hội, các lời mời như “mở tài khoản nhận vài trăm nghìn đồng”, “KYC kiếm tiền”, “không cần kinh nghiệm, vài phút có tiền” được quảng cáo như công việc đơn giản, không cần bỏ vốn.
Người tham gia chỉ cần cung cấp căn cước công dân, số điện thoại, ảnh chân dung và thực hiện xác thực khuôn mặt để mở tài khoản ngân hàng. Sau khi hoàn tất, họ được trả tiền công và bàn giao quyền sử dụng tài khoản cho người khác. Một số đối tượng còn khuyến khích mở tài khoản tại nhiều ngân hàng để nhận thêm hoa hồng.
Qua công tác nắm tình hình trên không gian mạng, Cục An ninh mạng và Phòng, chống tội phạm sử dụng công nghệ cao phát hiện từ tháng 10/2025, một số hội, nhóm như “KIC sonla”, “KYC kiếm tiền” đăng tải nội dung lôi kéo người dân mở tài khoản ngân hàng nhận hoa hồng, trong đó có cả học sinh, sinh viên.
Đằng sau khoản tiền công vài trăm nghìn đồng là nguy cơ tài khoản bị sử dụng để tiếp nhận, luân chuyển dòng tiền từ các hoạt động lừa đảo, đánh bạc trực tuyến, rửa tiền và giao dịch bất hợp pháp. Khi tài khoản liên quan đến vụ án, người đứng tên có thể phải giải trình với cơ quan chức năng, thậm chí bị xem xét trách nhiệm hình sự nếu biết rõ mục đích phạm pháp nhưng vẫn tham gia hỗ trợ.
Không chỉ lợi dụng tài khoản ngân hàng, các đối tượng lừa đảo còn núp bóng công nghệ AI để dụ dỗ người dân tham gia những mô hình kiếm tiền trực tuyến. Điển hình là vụ án liên quan đến ứng dụng Tatao Live (TAT Live), được quảng bá sử dụng nhân vật AI livestream bán hàng tự động 24/7, giúp người tham gia có thu nhập thụ động mà không cần trực tiếp kinh doanh.
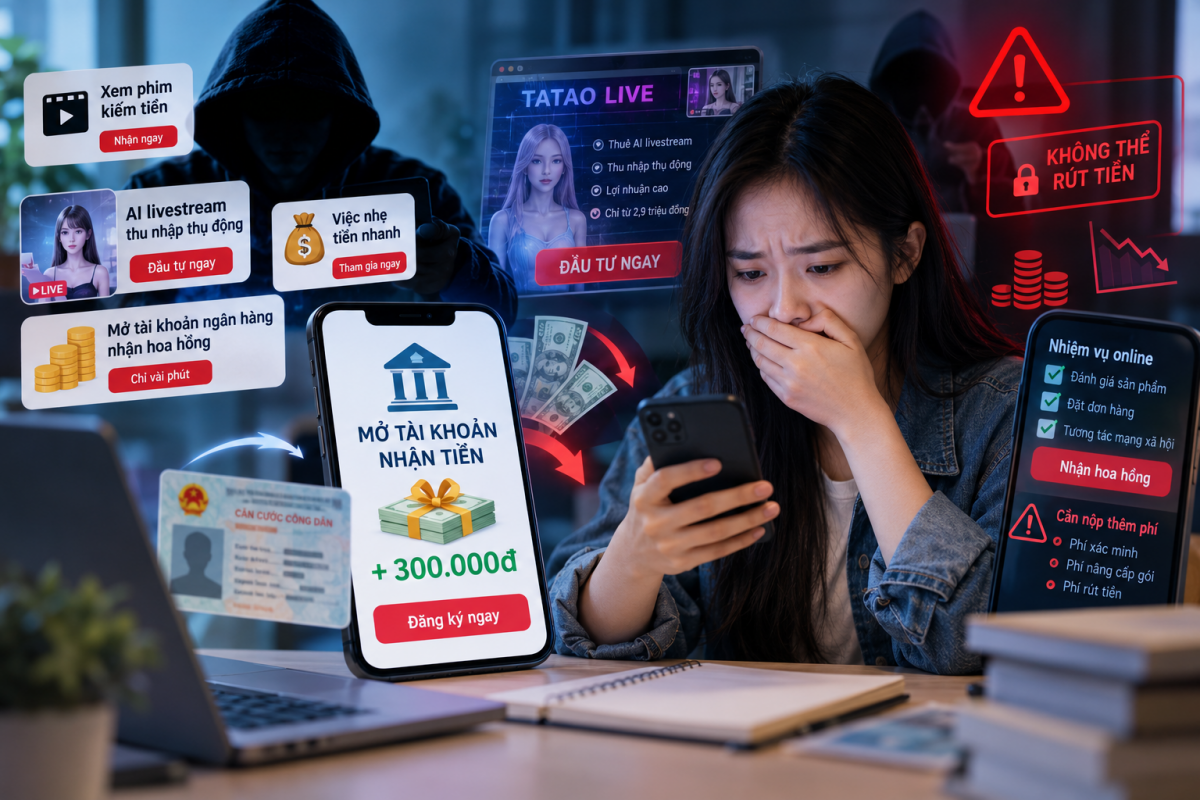 |
| Người dân cần nâng cao cảnh giác trước các hình thức lừa đảo trên môi trường số. Ảnh minh hoạ: AI |
Để tham gia, người dùng phải mua các gói dịch vụ từ 2,9 triệu đồng đến gần 419 triệu đồng. Sau đó, họ chỉ cần xem video ngắn từ 30 giây đến một phút mỗi ngày để được hệ thống ghi nhận thu nhập. Những khoản tiền hiển thị dưới tên gọi “doanh thu livestream”, “hoa hồng AI” cùng việc chi trả trong giai đoạn đầu khiến nhiều người tin tưởng, tiếp tục nâng cấp gói dịch vụ hoặc lôi kéo người thân, bạn bè tham gia.
Tuy nhiên, theo thông tin điều tra ban đầu, nền tảng này không chứng minh được nguồn doanh thu thực tế từ hoạt động bán hàng hóa, dịch vụ. Tiền chi trả cho người tham gia trước chủ yếu được lấy từ khoản đóng góp của những người tham gia sau. Khi hệ thống ngừng hoạt động, các lệnh rút tiền bị khóa, người tham gia không thể thu hồi vốn.
Lực lượng chức năng cho biết, hệ thống Tatao Live đã thu hút hơn 40.000 tài khoản tham gia, với tổng số tiền nộp vào hơn 400 tỷ đồng, trong đó số tiền bị chiếm đoạt bước đầu được xác định hơn 220 tỷ đồng.
Phân tích về thủ đoạn này, ông Ngô Minh Hiếu (Hiếu PC), Giám đốc và đồng sáng lập dự án Chống Lừa Đảo, cho rằng AI có thể hỗ trợ hoạt động kinh doanh nhưng không bảo đảm lợi nhuận. Những lời mời “nạp tiền, bật AI, nhận lãi mỗi ngày” nhưng không chứng minh được nguồn doanh thu thực tế là dấu hiệu cần cảnh giác. Theo ông, bài học từ vụ Tatao Live là phải kiểm chứng mô hình kinh doanh, nguồn tiền và đơn vị chi trả, thay vì đặt niềm tin vào những lời quảng cáo công nghệ.
Dù được triển khai dưới những hình thức khác nhau, các thủ đoạn trên đều đánh vào tâm lý muốn kiếm tiền nhanh, ít công sức của người tham gia. Từ khoản hoa hồng vài trăm nghìn đồng khi mở tài khoản ngân hàng đến lời hứa thu nhập thụ động từ AI, những lợi ích trước mắt có thể khiến người dân mất cảnh giác, đối mặt nguy cơ bị chiếm đoạt tài sản hoặc vô tình trở thành mắt xích trong các hoạt động tài chính bất hợp pháp.
Tăng cường phòng ngừa, bảo vệ an toàn giao dịch
Thực tế cho thấy, sự phối hợp kịp thời giữa lực lượng công an và ngân hàng đóng vai trò quan trọng trong ngăn chặn các vụ lừa đảo trực tuyến. Mới đây, Công an xã Lâm Bình, tỉnh Tuyên Quang đã phối hợp với ngân hàng ngăn chặn một người dân chuyển 100 triệu đồng để tham gia chương trình đầu tư trên mạng với lời quảng cáo “vốn nhỏ, lợi nhuận cao”.
Đây là thủ đoạn thường gặp khi các đối tượng sử dụng khoản lợi nhuận ban đầu để tạo lòng tin, sau đó dụ dỗ nạn nhân tăng vốn và liên tục yêu cầu nộp thêm các khoản phí khi muốn rút tiền. Việc kịp thời phát hiện, ngăn chặn giao dịch cho thấy vai trò của sự phối hợp giữa ngân hàng và cơ quan công an trong bảo vệ tài sản của người dân.
Trước sự biến tướng ngày càng tinh vi của các thủ đoạn lừa đảo trực tuyến, công tác phòng ngừa đòi hỏi sự phối hợp đồng bộ giữa cơ quan chức năng, ngân hàng, chính quyền địa phương và các tổ chức liên quan. Bên cạnh việc kịp thời nhận diện, cảnh báo những phương thức lừa đảo mới, các ngân hàng cần tăng cường phát hiện giao dịch bất thường, hạn chế tình trạng lợi dụng tài khoản thanh toán để luân chuyển dòng tiền bất hợp pháp.
Đồng thời, nâng cao nhận thức của người dân về bảo vệ thông tin cá nhân, dữ liệu sinh trắc học và tài khoản ngân hàng nhằm giảm thiểu nguy cơ bị chiếm đoạt tài sản hoặc vô tình tiếp tay cho các hành vi phạm pháp. Đặc biệt, học sinh, sinh viên cần cảnh giác trước những lời mời mở tài khoản nhận hoa hồng, không đứng tên mở tài khoản cho người khác hoặc bàn giao quyền sử dụng tài khoản dưới bất kỳ hình thức nào.
Cơ quan công an khuyến cáo người dân thực hiện nguyên tắc “4 không - 1 luôn”: Không vội tin những lời mời “việc nhẹ lương cao”; không truy cập đường link lạ, cài đặt ứng dụng không rõ nguồn gốc; không cung cấp thông tin cá nhân, mật khẩu, mã OTP; không chuyển tiền thực hiện nhiệm vụ khi chưa xác minh rõ thông tin. Đồng thời, luôn giữ bình tĩnh, kiểm chứng thông tin qua các kênh chính thức trước khi đưa ra quyết định tài chính.
Trong bối cảnh chuyển đổi số diễn ra mạnh mẽ, yêu cầu bảo đảm an toàn trên không gian mạng càng trở nên cấp thiết. Theo định hướng của Nghị quyết 57-NQ/TW, phát triển khoa học, công nghệ và chuyển đổi số cần đi đôi với nâng cao năng lực số của người dân. Theo đó, trang bị kiến thức, kỹ năng nhận diện các dấu hiệu lừa đảo và chủ động phòng tránh rủi ro không chỉ góp phần bảo vệ tài sản cá nhân mà còn tạo nền tảng cho sự phát triển an toàn, bền vững của các dịch vụ tài chính số.